
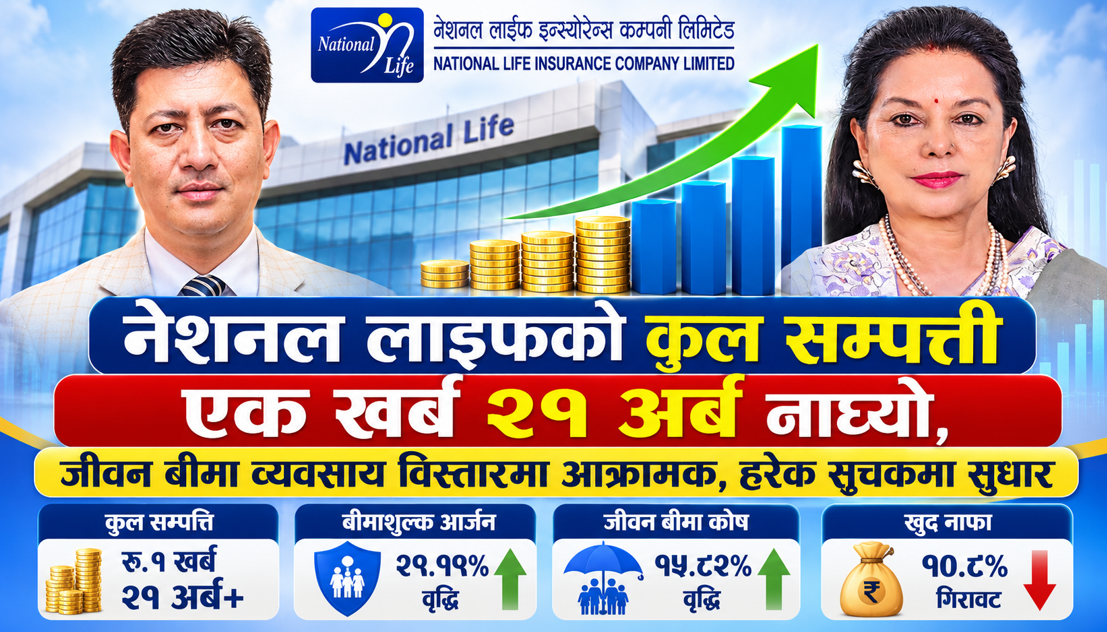
नेशनल लाइफको कुल सम्पत्ती एक खर्ब २१ अर्ब नाघ्यो, जीवन बीमा व्यवसाय विस्तारमा आक्रामक, हरेक सूचकमा सुधार
- BFIS News
- 2026 Nov 13 13:31
 (3) (1).gif)
काठमाडौं। नेशनल लाइफ इन्स्योरेन्स कम्पनी लिमिटेडले चालु आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासमा बीमाशुल्क आर्जन उल्लेख्य रूपमा बढाए पनि खुद नाफा र प्रतिसेयर आम्दानीमा गिरावट बेहोरेको छ। कम्पनीको बीमा व्यवसाय विस्तार भए पनि दाबी भुक्तानी तथा सञ्चालन खर्च बढ्दा नाफामा दबाब परेको हो।
.gif)
कम्पनीले सार्वजनिक गरेको अपरिष्कृत वित्तीय विवरणअनुसार समीक्षा अवधिमा १२ करोड ५६ लाख रुपैयाँ खुद नाफा आर्जन गरेको छ। गत आर्थिक वर्षको सोही अवधिमा कम्पनीले १४ करोड ८ लाख रुपैयाँ खुद नाफा कमाएको थियो। यसअनुसार कम्पनीको खुद नाफा १०.८ प्रतिशतले घटेको छ।
बीमाशुल्क आर्जनमा २९ प्रतिशतको वृद्धि
नेशनल लाइफले समीक्षा अवधिमा कुल ७ अर्ब ३९ करोड रुपैयाँ बीमाशुल्क आर्जन गरेको छ। गत आर्थिक वर्षको सोही अवधिमा कम्पनीले ५ अर्ब ७२ करोड रुपैयाँ बीमाशुल्क आर्जन गरेको थियो। यसअनुसार कुल बीमाशुल्क आर्जन २९.१९ प्रतिशतले बढेको हो।
कम्पनीले पुनर्बीमा कम्पनीलाई हस्तान्तरण गरेको बीमाशुल्क पनि बढेको छ। गत वर्षको पहिलो त्रैमासमा १९ करोड १२ लाख रुपैयाँ रहेको यस्तो रकम समीक्षा अवधिमा बढेर २० करोड १९ लाख रुपैयाँ पुगेको छ। पुनर्बीमा खर्च कटाएर कम्पनीको खुद आर्जित बीमाशुल्क ७ अर्ब १९ करोड रुपैयाँ रहेको छ।
बीमाशुल्क आर्जनमा भएको वृद्धिमा प्रथम बीमाशुल्क र नवीकरण बीमाशुल्क दुवैको योगदान देखिन्छ। कम्पनीको प्रथम बीमाशुल्क आर्जन (एकल बीमाशुल्कसहित) २ अर्ब १५ करोड २६ लाख रुपैयाँ पुगेको छ। गत आर्थिक वर्षको सोही अवधिमा यस्तो रकम १ अर्ब ३५ करोड ६८ लाख रुपैयाँ थियो।
विशेषगरी एकल बीमाशुल्क आर्जनमा उल्लेख्य वृद्धि भएको छ। समीक्षा अवधिमा कम्पनीले १ अर्ब ७ करोड ३० लाख रुपैयाँ एकल बीमाशुल्क आर्जन गरेको छ। गत वर्षको सोही अवधिमा यस्तो रकम ६३ करोड ९५ लाख रुपैयाँ थियो। यसैगरी नवीकरण बीमाशुल्क ४ अर्ब ३६ करोड ३७ लाख रुपैयाँबाट बढेर ५ अर्ब २४ करोड ४६ लाख रुपैयाँ पुगेको छ।
नयाँ पोलिसी जारी गर्ने संख्या घट्यो
बीमाशुल्क आर्जन बढे पनि नयाँ बीमा व्यवसाय विस्तारको संख्यात्मक पक्षमा भने सुधार देखिएको छैन। कम्पनीको कुल कायम बीमा पोलिसी संख्या घटेको छ।
उपलब्ध बीमा व्यवसायसम्बन्धी तथ्यांकअनुसार कम्पनीको कुल कायम बीमा पोलिसी संख्या १४ लाख २१ हजार ३८२ रहेको छ। अघिल्लो तुलनात्मक अवधिमा यस्तो संख्या १४ लाख ७८ हजार ३४६ थियो।
त्यस्तै, समीक्षा अवधिमा कम्पनीले ९१ हजार २७४ नयाँ बीमा पोलिसी जारी गरेको छ। अघिल्लो वर्षको सोही अवधिमा ९६ हजार ६७४ नयाँ पोलिसी जारी भएका थिए। यसअनुसार नयाँ पोलिसी जारी गर्ने संख्या ५ हजार ४०० ले घटेको छ।
नयाँ पोलिसीको संख्या घटे पनि प्रथम बीमाशुल्क र एकल बीमाशुल्कमा भएको वृद्धिले कम्पनीले तुलनात्मक रूपमा उच्च बीमाङ्कका पोलिसी बिक्री गरेको संकेत गर्छ।
दाबी भुक्तानी र सञ्चालन खर्च बढ्यो
बीमा व्यवसाय विस्तारसँगै कम्पनीको दाबी भुक्तानीसम्बन्धी खर्च पनि बढेको छ। समीक्षा अवधिमा कुल बीमा लाभ तथा दाबी भुक्तानी ३ अर्ब ३५ करोड रुपैयाँ पुगेको छ। गत आर्थिक वर्षको सोही अवधिमा यस्तो रकम २ अर्ब ८९ करोड रुपैयाँ थियो।
त्यस्तै, खुद बीमा लाभ तथा दाबी भुक्तानीसम्बन्धी खर्च ७ अर्ब ६९ करोड रुपैयाँ पुगेको छ। अघिल्लो वर्षको सोही अवधिमा यस्तो खर्च ६ अर्ब ५ करोड रुपैयाँ रहेको थियो।
दाबीको संख्यात्मक विवरणतर्फ कम्पनीले समीक्षा अवधिमा २० हजार ५१४ वटा दाबी भुक्तानी गरेको छ भने २१ हजार २७ वटा दाबी भुक्तानी हुन बाँकी छन्। अघिल्लो वर्षको सोही अवधिमा १७ हजार ८६३ वटा दाबी भुक्तानी भएका थिए भने १७ हजार ३०२ वटा दाबी भुक्तानी हुन बाँकी थिए।
रकमका आधारमा कम्पनीले २ अर्ब २३ करोड २७ लाख रुपैयाँ बराबरको दाबी भुक्तानी गरेको छ। भुक्तानी हुन बाँकी दाबी रकम २ अर्ब १० करोड २७ लाख रुपैयाँ रहेको छ।
यसैगरी अभिकर्ता कमिसन र कर्मचारी सुविधासम्बन्धी खर्चमा पनि वृद्धि भएको छ। कम्पनीले अभिकर्तालाई कमिसनबापत ५७ करोड ८४ लाख रुपैयाँ भुक्तानी गरेको छ। गत वर्षको सोही अवधिमा यस्तो रकम ४७ करोड ७१ लाख रुपैयाँ थियो।
कर्मचारी सुविधासम्बन्धी खर्च पनि १५ करोड ३२ लाख रुपैयाँबाट बढेर १८ करोड ९७ लाख रुपैयाँ पुगेको छ। दाबी भुक्तानी, अभिकर्ता कमिसन र कर्मचारी खर्चमा भएको वृद्धिले कम्पनीको कुल खर्च बढाउन योगदान गरेको देखिन्छ।
आयभन्दा खर्चको वृद्धिदर बढी
कम्पनीको कुल आयमा वृद्धि भए पनि खर्चको वृद्धिदर बढी देखिएको छ। समीक्षा अवधिमा कम्पनीको कुल आय ९ अर्ब २० करोड रुपैयाँ पुगेको छ। गत आर्थिक वर्षको सोही अवधिमा यस्तो आय ७ अर्ब ३१ करोड रुपैयाँ थियो। यसअनुसार कुल आय २५.८५ प्रतिशतले बढेको छ।
तर, कुल खर्च पनि बढेर ८ अर्ब ९२ करोड रुपैयाँ पुगेको छ। अघिल्लो वर्षको सोही अवधिमा कम्पनीको कुल खर्च ६ अर्ब ९६ करोड रुपैयाँ थियो। यसअनुसार कुल खर्च २८.१ प्रतिशतले बढेको हो।
कुल आयभन्दा खर्चको वृद्धिदर बढी हुँदा कम्पनीको करअघिको नाफामा गिरावट आएको छ। समीक्षा अवधिमा करअघिको नाफा २७ करोड ७८ लाख रुपैयाँ रहेको छ। गत आर्थिक वर्षको सोही अवधिमा यस्तो नाफा ३४ करोड २२ लाख रुपैयाँ थियो। यसअनुसार करअघिको नाफा २३.३ प्रतिशतले घटेको छ।
त्यस्तै, कम्पनीको प्रतिसेयर आम्दानी (ईपीएस) पनि घटेको छ। गत आर्थिक वर्षको पहिलो त्रैमासमा १० रुपैयाँ ३० पैसा रहेको ईपीएस समीक्षा अवधिमा ८ रुपैयाँ ८३ पैसामा सीमित भएको छ।
जीवन बीमा कोषमा उल्लेख्य वृद्धि
नाफा र प्रतिसेयर आम्दानीमा गिरावट आए पनि कम्पनीको जीवन बीमा कोषमा भने वृद्धि भएको छ। कम्पनीको वित्तीय विवरणमा जीवन बीमा कोषमा १ खर्ब १० अर्ब ६८ करोड रुपैयाँ रहेको देखिन्छ।
त्यस्तै, कम्पनीको कुल सम्पत्ति १ खर्ब २१ अर्ब ५ करोड ९६ लाख रुपैयाँ पुगेको छ। कुल सम्पत्तिमध्ये लगानीमा ९७ अर्ब ४६ करोड रुपैयाँ रहेको छ। यो कुल सम्पत्तिको करिब ८०.५ प्रतिशत हो। कम्पनीको कर्जा लगानी १२ अर्ब ५२ करोड रुपैयाँ रहेको छ।
कम्पनीको कुल दायित्व १ खर्ब १३ अर्ब ६४ करोड रुपैयाँ पुगेको छ। त्यसमध्ये जीवन बीमा कोषको हिस्सा सबैभन्दा ठूलो छ। जीवन बीमा कोषमा भएको वृद्धिले दीर्घकालीन बीमा दायित्व व्यवस्थापनका लागि कम्पनीको स्रोत विस्तार भएको देखाउँछ।
यसैगरी कम्पनीको पूँजी तथा इक्विटीमा पनि सुधार भएको छ। कम्पनीको इक्विटी ७ अर्ब २७ करोड रुपैयाँबाट बढेर ७ अर्ब ४० करोड रुपैयाँ पुगेको छ। चुक्ता पूँजी ५ अर्ब ६९ करोड रुपैयाँ रहेको कम्पनीको जगेडा कोष ४८ करोड रुपैयाँबाट बढेर ६० करोड रुपैयाँ पुगेको छ।
सोल्भेन्सी मार्जिन १.६६ गुणा
कम्पनीको वित्तीय जोखिम वहन गर्ने क्षमतासँग सम्बन्धित सोल्भेन्सी मार्जिन अनुपातमा पनि सुधार देखिएको छ। समीक्षा अवधिमा कम्पनीको सोल्भेन्सी मार्जिन अनुपात १.६६ गुणा पुगेको छ। गत आर्थिक वर्षको सोही अवधिमा यस्तो अनुपात १.३४ गुणा थियो।
सोल्भेन्सी मार्जिन अनुपात बढ्नुले कम्पनीको दायित्व वहन गर्ने वित्तीय क्षमतामा सुधार आएको संकेत गर्छ। यो अनुपात नेपाल बीमा प्राधिकरणले तोकेको न्यूनतम सीमाभन्दा माथि रहेको छ।
समग्रमा नेशनल लाइफ इन्स्योरेन्सले चालु आर्थिक वर्षको पहिलो त्रैमासमा बीमाशुल्क आर्जन, लगानी, जीवन बीमा कोष र सोल्भेन्सी मार्जिनमा सुधार गरेको छ। तर, नयाँ बीमा पोलिसी जारी गर्ने संख्या घट्नु, दाबी भुक्तानी तथा सञ्चालन खर्च बढ्नु र कुल आयको तुलनामा खर्चको वृद्धिदर उच्च रहनुले कम्पनीको नाफामा दबाब सिर्जना गरेको छ।
आगामी त्रैमासमा नयाँ बीमा व्यवसाय विस्तार, नवीकरण बीमाशुल्कको निरन्तरता, दाबी व्यवस्थापन र सञ्चालन खर्च नियन्त्रण गर्न सक्ने क्षमताले कम्पनीको वित्तीय प्रदर्शन निर्धारण गर्ने देखिन्छ।
शेयर गर्नुहोस
.gif)
प्रतिक्रिया दिनुहोस्
सम्बन्धित समाचार
प्रतिक्रिया