
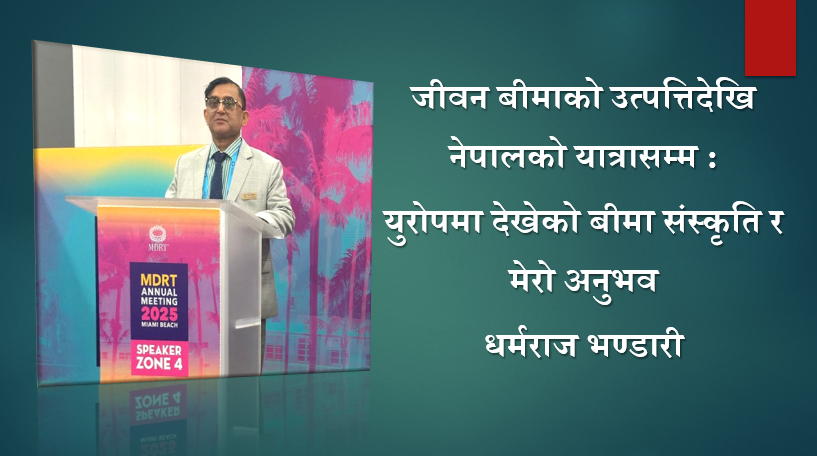
जीवन बीमाको उत्पत्तिदेखि नेपालको यात्रासम्म : युरोपमा देखेको बीमा संस्कृति र मेरो अनुभव
 (3) (1).gif)
- धर्मराज भण्डारी
- 2026 Sep 22 12:58

काठमाडौं। जीवन बीमा आज विश्वको वित्तीय प्रणालीको अभिन्न अंग बनेको छ। मानिसको जीवनमा आइपर्न सक्ने मृत्यु, अपाङ्गता, आयस्रोतको समाप्ति तथा परिवारमाथि पर्ने आर्थिक जोखिमलाई व्यवस्थापन गर्ने माध्यमका रूपमा जीवन बीमाको महत्व स्थापित भएको छ। तर आजको आधुनिक जीवन बीमा प्रणाली एकैपटक विकास भएको होइन। यसको विकास मानव समाजमा जोखिम बाँडफाँट गर्ने प्रारम्भिक अभ्यासदेखि आधुनिक actuarial science, कानुनी व्यवस्था र संस्थागत बीमा व्यवसायसम्म आइपुगेको लामो यात्राको परिणाम हो।
जीवन बीमाको इतिहास अध्ययन गर्दा प्राचीन रोम र ग्रीसमा मृत्यु तथा अन्त्येष्टिसँग सम्बन्धित पारस्परिक सहयोगका संस्थाहरूको प्रमाण भेटिन्छ। जीवन बीमाको आधुनिक इतिहास भने युरोप, विशेषतः बेलायतसँग जोडिन्छ। लन्डनको Royal Exchange मा १८ जुन १५८३ मा William Gibbons को जीवनमा गरिएको १२ महिनाको बीमा आधुनिक जीवन बीमाको सबैभन्दा पुरानो अभिलेखित उदाहरणका रूपमा व्यापक रूपमा उल्लेख गरिन्छ। उक्त बीमामा १६ जना underwriters सहभागी थिए र बीमाशुल्क बीमाङ्कको करिब ८ प्रतिशत थियो। Gibbons को बीमा अवधि सकिनुअघि नै मृत्यु भएपछि बीमाको रकम भुक्तानी गर्ने विषयमा विवादसमेत भएको इतिहासमा उल्लेख छ। अन्ततः बीमाको दाबी भुक्तानी गरिएको थियो।
यस घटनाले जीवन बीमा केवल मानवीय जोखिमको विषय नभई निश्चित करार, बीमाशुल्क र बीमाङ्कका आधारमा सञ्चालन हुन सक्ने वित्तीय प्रणालीको रूप लिन थालेको संकेत गर्छ। त्यस समयको बीमा आजको जस्तो वैज्ञानिक actuarial आधारमा गणना गरिएको थिएन। जीवनको सम्भावित अवधि, मृत्युको जोखिम र प्रिमियम निर्धारणमा आधुनिक तथ्याङ्कीय विधिको विकास भइसकेको थिएन। तर यही अभ्यासले क्रमशः आधुनिक जीवन बीमाको आधार तयार गर्यो।
यस घटनाले एउटा महत्वपूर्ण कुरा देखाउँछ बीमा विश्वासमा मात्र आधारित व्यवस्था होइन, निश्चित करार र दायित्वमा आधारित वित्तीय सम्झौता पनि हो।
बेलायतबाट संस्थागत जीवन बीमातर्फ
बेलायतमा जीवन बीमा क्रमशः व्यक्तिगत underwriters को अभ्यासबाट संस्थागत व्यवसायमा प्रवेश गर्यो। १६९६ मा Hand in Hand Society स्थापना भएको अभिलेख पाइन्छ। जीवन बीमाको संस्थागत विकासमा यसको ऐतिहासिक महत्व रहेको मानिन्छ।
त्यसपछि १७०६ मा Amicable Society for a Perpetual Assurance Office स्थापना भयो। यसले सदस्यबाट वार्षिक योगदान संकलन गरी सदस्यको मृत्युपछि उनका परिवारलाई आर्थिक सहायता दिने प्रणाली अघि बढायो। यस प्रकारका संस्थाले पारस्परिक सहयोगको अवधारणालाई व्यवस्थित जीवन बीमा व्यवसायतर्फ लैजान योगदान गरे।
बेलायतमा जीवन बीमा व्यवस्थित हुँदै जाँदा त्यसलाई नियमन गर्ने कानुनी व्यवस्था पनि विकसित भयो। १७७४ को Life Assurance Act ले बीमायोग्य हित (insurable interest) सम्बन्धी महत्वपूर्ण व्यवस्था गर्यो। यस्तो कानुनी विकासले जीवन बीमालाई केवल जोखिममा बाजी लगाउने किसिमको कारोबारबाट व्यवस्थित वित्तीय करारतर्फ लैजान मद्दत गर्यो।यसरी हेर्दा आधुनिक जीवन बीमा तीनवटा आधारमा क्रमशः विकसित भएको देखिन्छ जोखिम बाँडफाँट, गणितीय मूल्याङ्कन र कानुनी नियमन।
बीमाको उद्गम क्षेत्र हेर्ने अवसर
जीवन बीमाको इतिहास र विकास बुझ्ने क्रममा मैले युरोपका विभिन्न देश भ्रमण गर्ने अवसर पाएँ। अनुसन्धान, अध्ययन, तालिम तथा गोष्ठीमा सहभागी हुने क्रममा इटाली, फ्रान्स, जर्मनी, स्वीजरल्यान्ड, बेलायत, स्पेन, डेनमार्क, ग्रीस, अस्ट्रियालगायतका देश पुग्ने अवसर प्राप्त भयो।
नेपालबाट गएको एउटा बीमा क्षेत्रको प्रतिनिधिका रूपमा ती देशमा पुग्दा मेरो अनुभव केवल भ्रमणमा सीमित रहेन। बीमा कसरी सुरु भयो, कसरी संस्थागत हुँदै गयो र विकसित समाजमा यसले मानिसको दैनिक जीवनसँग कसरी सम्बन्ध बनाएको छ भन्ने विषयलाई नजिकबाट बुझ्ने अवसर पाएँ।
विशेषगरी बीमाको ऐतिहासिक विकाससँग जोडिएको युरोप भ्रमणले मलाई एउटा फरक किसिमको आत्मविश्वास दिएको थियो। नेपालजस्तो सानो मुलुकबाट बीमा अध्ययनका लागि त्यहाँ पुग्दा आफूले एउटा ठूलो उपलब्धि हासिल गरेजस्तो महसुस भयो।
युरोपमा अध्ययन र अनुसन्धानका क्रममा प्राप्त अनुभवले मलाई एउटा अर्को महत्वपूर्ण प्रश्नसमेत सोच्न बाध्य बनायो—यदि विकसित मुलुकले जोखिम व्यवस्थापनलाई जीवनशैलीकै अंग बनाउन सक्छ भने नेपालमा किन सकिँदैन?
पानीमाथिको शहर र बीमाको गहिरो संस्कृति
इटालीको भेनिसजस्तो शहरले जोखिम र बीचको सम्बन्धलाई अझ फरक ढंगले बुझ्ने अवसर दिन्छ। समुद्र तथा पानीसँग गहिरो सम्बन्ध रहेको यस शहरमा आवतजावतदेखि आपत्कालीन सेवासम्मका धेरै पक्ष जलमार्गसँग जोडिएका छन्।
पानीमाथिको शहरका रूपमा परिचित भेनिसमा सडकको स्थान धेरै ठाउँमा जलमार्गले लिएको छ। मानिसको दैनिक आवतजावत, सार्वजनिक सेवा, आपत्कालीन उद्धार तथा अन्य गतिविधिमा डुंगा तथा जलयातायातको प्रयोग हुन्छ। यस्तो भौगोलिक अवस्थाले जोखिम व्यवस्थापन र बीमाको महत्वलाई अझ स्पष्ट बनाउँछ।
यस्ता समाजमा बीमा केवल ‘घटना भएपछि क्षतिपूर्ति लिने’ साधनका रूपमा मात्र बुझिँदैन। जोखिम पहिचान गर्ने, सम्भावित क्षति व्यवस्थापन गर्ने र आर्थिक सुरक्षा सुनिश्चित गर्ने प्रणालीका रूपमा बीमालाई हेरिन्छ।
युरोपमा यात्रा गर्दा मैले यही संस्कृति प्रत्यक्ष अनुभव गर्ने अवसर पाएँ। नेपालबाट विदेश जाने यात्रुका लागि Travel Insurance को महत्वसमेत यसै सन्दर्भमा बुझ्न सकिन्छ। विदेश यात्रामा स्वास्थ्य, दुर्घटना, सामान हराउने तथा अन्य जोखिमका कारण ठूलो आर्थिक भार पर्न सक्ने भएकाले यात्रा बीमा अन्तर्राष्ट्रिय यात्राको महत्वपूर्ण सुरक्षा साधन बनेको छ।
नेपालको जीवन बीमा यात्रा
युरोपमा जीवन बीमाको विकास १६औँ शताब्दीबाटै संस्थागत रूपमा अगाडि बढिरहेको अवस्थामा नेपालमा आधुनिक जीवन बीमाको यात्रा तुलनात्मक रूपमा धेरै पछि सुरु भयो।
नेपालमा बीमा क्षेत्रको संस्थागत विकासका लागि राष्ट्रिय बीमा संस्थानको स्थापना महत्वपूर्ण मोड थियो। नेपाल सरकारले २०२४ साल पुस १ गते राष्ट्रिय बीमा संस्थान स्थापना गरेको थियो। संस्थानले सुरुमा निर्जीवन बीमा व्यवसाय सञ्चालन गरेको थियो भने २०२९ साल फागुन ७ गतेबाट जीवन बीमा व्यवसाय सुरु गरेको हो।
यसरी हेर्दा युरोपमा आधुनिक जीवन बीमाको अभिलेखित इतिहास १५८३ सम्म पुग्दा नेपालमा संस्थागत जीवन बीमा व्यवसाय २०२९ सालबाट सुरु भएको देखिन्छ। अर्थात् नेपालले आधुनिक जीवन बीमाको संस्थागत यात्रा सुरु गर्न युरोपभन्दा करिब चार शताब्दी बढी समय पछाडि परेको थियो।
तर समयको अन्तरले भविष्यको सम्भावना निर्धारण गर्दैन। आज नेपालमा जीवन बीमा व्यवसाय विस्तार हुँदै गएको छ र बीमा पहुँच बढाउने विषय वित्तीय क्षेत्रको महत्वपूर्ण एजेन्डा बनेको छ। नेपाल बीमा प्राधिकरणले पनि जीवन तथा माइक्रो-लाइफ बीमासम्बन्धी नियमित तथ्यांक प्रकाशित गर्दै आएको छ।
नेपालमा अझै बाँकी रहेको चुनौती
नेपालमा जीवन बीमाको संस्थागत विकास भएको पाँच दशकभन्दा बढी भइसकेको छ। यस अवधिमा बीमा कम्पनीको संख्या, शाखा सञ्जाल, बीमा अभिकर्ता, डिजिटल सेवा तथा बीमा उत्पादनमा उल्लेख्य विस्तार भएको छ। तर बीमाको वास्तविक उद्देश्य र दीर्घकालीन आर्थिक सुरक्षाबारे आम नागरिकमा पर्याप्त चेतना निर्माण गर्न अझै काम गर्नुपर्ने अवस्था छ।
बीमा किन्नु भनेको केवल मृत्यु भएपछि परिवारलाई रकम उपलब्ध गराउने व्यवस्था होइन। यो परिवारको दीर्घकालीन वित्तीय योजना, आम्दानीको सुरक्षा, बालबालिकाको शिक्षा, वृद्धावस्थाको आर्थिक तयारी र आकस्मिक जोखिम व्यवस्थापनसँग जोडिएको विषय हो।
आफ्नै देशमा सिकाइको उपयोग
युरोप भ्रमणका क्रममा मैले धेरै कुरा प्रत्यक्ष देख्ने र सिक्ने अवसर पाएँ। विभिन्न देशमा तालिम, गोष्ठी तथा अध्ययनमा सहभागी हुँदा बीमा व्यवसायको विकास केवल आर्थिक विषय नभई सामाजिक सुरक्षा र आर्थिक अनुशासनसँग जोडिएको विषय हो भन्ने बुझाइ थप गहिरो भयो।
विदेशमा अध्ययन तथा अनुसन्धानका क्रममा प्राप्त अनुभवका कारण त्यहाँको सुविधा र अवसरप्रति आकर्षण हुनु स्वाभाविक थियो। बेलायतबाट स्थायी भिसाको प्रस्तावसमेत आएको अनुभव छ। तर मेरो निर्णय फरक थियो। आफ्नै देशमा बसेर नेपालमा बीमा व्यवसाय र बीमा चेतनाको विकासमा योगदान गर्ने उद्देश्यले मैले त्यस्तो अवसर स्वीकार गरिनँ।
मेरो लागि त्यो निर्णय केवल व्यक्तिगत निर्णय थिएन। बीमाको इतिहास बोकेको युरोपमा पुगेर प्राप्त गरेको ज्ञान र अनुभवलाई नेपाल फर्काएर आफ्नै देशको बीमा क्षेत्रमा उपयोग गर्ने प्रतिबद्धता पनि थियो।
नेपालजस्तो विकासोन्मुख देशमा बीमाको सम्भावना ठूलो छ। तर सम्भावनालाई परिणाममा बदल्न सरकार, नियामक, बीमा कम्पनी, अभिकर्ता, बीमित, विज्ञ तथा समग्र निजी क्षेत्रबीच सहकार्य आवश्यक हुन्छ।
(धर्मराज भण्डारी जीवन बीमा क्षेत्रमा करिब १३ वर्षदेखि संलग्न छन्। बीमा अनुसन्धान तथा अध्ययनका सिलसिलामा उनले विश्वका ५३ देश भ्रमण गरेको अनुभव छ। हाल उनी नेशनल लाइफ इन्स्योरेन्स कम्पनीमा आबद्ध छन्। उनी MDRT (Million Dollar Round Table) का लाइफ मेम्बरसमेत हुन्।)
शेयर गर्नुहोस

प्रतिक्रिया दिनुहोस्
सम्बन्धित समाचार
प्रतिक्रिया