

सेयर बजारमा सम्पत्ति शुद्धीकरण नियन्त्रण, १० लाख माथिको कारोबारमा रिपोर्टिङ: पुरानो व्यवस्था र नयाँ संशोधनबीचको भिन्नता
 (3) (1).gif)
- BFIS News
- 2026 Oct 26 07:26
.gif)
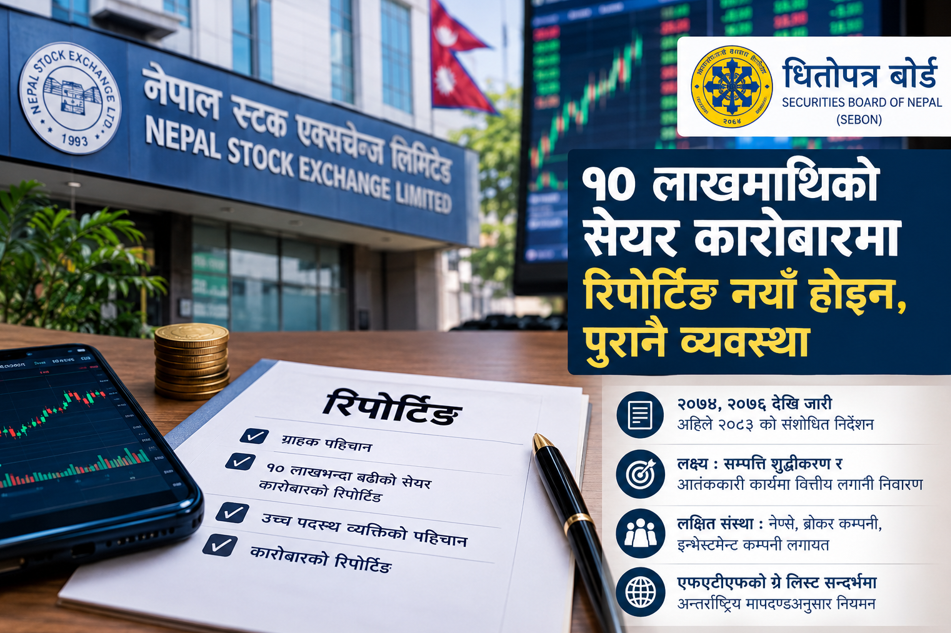
काठमाडौं । नेपाल धितोपत्र बोर्ड (सेबोन) ले सम्पत्ति शुद्धीकरण तथा आतङ्ककारी कार्यमा वित्तीय लगानी निवारणसम्बन्धी निर्देशन, २०८३ लागू गरेपछि सेयर बजारमा नयाँ नियम र कारोबारमा कडाइ हुने विषयले चर्चा पाएको छ। विशेषगरी १० लाख रुपैयाँभन्दा बढीको सेयर किनबेच गर्दा अनिवार्य रिपोर्टिङ गर्नुपर्ने व्यवस्थालाई लिएर सामाजिक सञ्जालमा विभिन्न टिप्पणी भइरहेका छन्।
सम्पत्ति शुद्धीकरण नियन्त्रणका लागि धितोपत्र बोर्डले जारी गरेको निर्देशनमा ग्राहक पहिचान, उच्च पदस्थ व्यक्तिको विवरण र कारोबारको रिपोर्टिङलाई थप स्पष्ट पारिएको छ। १० लाख रुपैयाँभन्दा बढीको दैनिक सेयर कारोबारको विवरण १५ दिनभित्र वित्तीय जानकारी इकाईमा बुझाउनुपर्ने व्यवस्था यसअघि नै लागू थियो।
.gif)
तर, यो व्यवस्थालाई सेबोनले पहिलोपटक लागू गरेको नयाँ नियमका रूपमा बुझ्नु उपयुक्त हुँदैन। बोर्डले असोज ३० गते प्रकाशित गरेको सूचनासँगै चर्चामा आएको निर्देशन सम्पत्ति शुद्धीकरण नियन्त्रणका लागि यसअघि नै कार्यान्वयनमा रहेका व्यवस्थाको निरन्तरता र संशोधित स्वरूप हो। नयाँ निर्देशनले केही प्रावधानलाई थप स्पष्ट पारेको छ भने नियमनको दायरासमेत विस्तार गरेको छ।
१० लाखभन्दा बढीको कारोबारको रिपोर्टिङ पुरानै व्यवस्था
सेबोनले सम्पत्ति शुद्धीकरण तथा आतङ्ककारी कार्यमा वित्तीय लगानी निवारणसम्बन्धी निर्देशन पहिलोपटक २०७४ सालमै जारी गरेको थियो। त्यसपछि आवश्यक संशोधन गर्दै २०७६ सालमा अर्को निर्देशन जारी गरिएको थियो। अहिले पुनः संशोधनसहित निर्देशन, २०८३ जारी गरिएको हो।
यस पृष्ठभूमिमा हेर्दा १० लाख रुपैयाँभन्दा बढीको सेयर कारोबारको रिपोर्टिङसम्बन्धी व्यवस्था नयाँ होइन। यो सम्पत्ति शुद्धीकरण नियन्त्रणका लागि बोर्डले विगतदेखि नै अघि बढाउँदै आएको नियामकीय प्रक्रियाको निरन्तरता हो।
व्यवस्थाअनुसार १० लाख रुपैयाँभन्दा बढीको दैनिक सेयर कारोबारको विवरण कारोबार भएको मितिले १५ दिनभित्र वित्तीय जानकारी इकाई (एफआईयू) मा बुझाउनुपर्ने हुन्छ। त्यसैले यो प्रावधानलाई सेबोनले अहिले मात्रै लागू गरेको व्यवस्थाका रूपमा व्याख्या गर्नु तथ्यपरक हुँदैन।
यद्यपि, कारोबारको विवरण रिपोर्ट गर्नुपर्ने व्यवस्था हुनु र त्यस्तो कारोबार गर्न नै प्रतिबन्ध लाग्नु फरक विषय हुन्। रिपोर्टिङको उद्देश्य कारोबारसम्बन्धी आवश्यक सूचना सम्बन्धित निकायसम्म पुर्याउनु हो। यसलाई मात्रै आधार बनाएर १० लाख रुपैयाँभन्दा बढीको सेयर किनबेच गर्न नपाइने वा त्यस्तो कारोबार स्वतः कठिन हुने निष्कर्ष निकाल्न मिल्दैन।
कसका लागि हो निर्देशन?
निर्देशन मुख्यतः धितोपत्र बजारमा सम्पत्ति शुद्धीकरण निवारणसम्बन्धी दायित्व भएका सूचक संस्थाहरूलाई लक्षित गरेर जारी गरिएको हो। यसअन्तर्गत नेपाल स्टक एक्सचेन्ज (नेप्से), सम्बन्धित धितोपत्र दलाल कम्पनी तथा निर्देशनले समेटेका अन्य संस्थाहरू पर्छन्।
यी संस्थाले आफ्ना ग्राहकको पहिचान तथा विवरण सङ्कलन गर्ने, कारोबारको प्रकृति र आवश्यक विवरणको अनुगमन गर्ने तथा शङ्कास्पद कारोबारसम्बन्धी सूचना तोकिएको प्रक्रियाअनुसार सम्बन्धित निकायमा उपलब्ध गराउनुपर्ने हुन्छ।
यसको अर्थ सेयर बजारका सबै लगानीकर्तालाई एउटै प्रकृतिको नयाँ प्रतिबन्ध लगाइएको भन्ने होइन। निर्देशनले मुख्यतः सूचक संस्थाहरूको अनुपालनसम्बन्धी जिम्मेवारी निर्धारण गर्छ। त्यसको कार्यान्वयनका क्रममा भने लगानीकर्ताले ग्राहक पहिचान, विवरण अद्यावधिक र कारोबारको स्रोत खुलाउनेजस्ता विषयमा आवश्यक सहयोग गर्नुपर्ने अवस्था आउन सक्छ।
नयाँ निर्देशनमा के परिवर्तन भएको छ?
निर्देशन, २०८३ को महत्त्वपूर्ण पक्षमध्ये एक हो—नियमनको दायरा विस्तार। यसपटक इन्भेस्टमेन्ट कम्पनीहरूलाई समेत समेटिएको छ। यसले सम्पत्ति शुद्धीकरण नियन्त्रणसम्बन्धी दायित्वलाई धितोपत्र बजारका परम्परागत सूचक संस्थामा मात्रै सीमित नराखी थप स्पष्ट बनाउने उद्देश्य राखेको देखिन्छ।
त्यस्तै, ग्राहक पहिचानसम्बन्धी व्यवस्थालाई थप व्यवस्थित र स्पष्ट पारिएको छ। अघिल्लो निर्देशनमा समावेश भए पनि विस्तृत रूपमा व्याख्या नगरिएका कतिपय विषयलाई यसपटक स्पष्ट रूपमा समेटिएको छ।
ग्राहक पहिचानअन्तर्गत सम्बन्धित व्यक्तिको पहिचान पुष्टि गर्ने, आवश्यक विवरण सङ्कलन गर्ने र जोखिमअनुसार थप जाँच गर्ने विषय महत्त्वपूर्ण हुन्छन्। त्यसैगरी, उच्च पदस्थ व्यक्तिको पहिचान तथा उनीहरूसँग सम्बन्धित कारोबारको निगरानी र आवश्यक रिपोर्टिङलाई पनि निर्देशनले समेटेको छ।
सम्पत्ति शुद्धीकरण नियन्त्रणको दृष्टिले कारोबारको रकम मात्रै नभई कारोबारको प्रकृति, ग्राहकको पहिचान र शङ्कास्पद गतिविधिसमेत महत्त्वपूर्ण हुन्छन्। त्यसैले निर्देशनको उद्देश्यलाई केवल १० लाख रुपैयाँभन्दा बढीको कारोबार रिपोर्टिङमा सीमित गरेर हेर्नु अपूरो हुन्छ।
एफएटीएफको ग्रे लिस्टसँग पनि जोडिएको विषय
नेपाल सम्पत्ति शुद्धीकरण नियन्त्रणसम्बन्धी अन्तर्राष्ट्रिय वित्तीय कार्यदल (एफएटीएफ) को ग्रे लिस्टमा परेको सन्दर्भमा पनि यो निर्देशनलाई बुझ्न आवश्यक छ।
एफएटीएफले सम्पत्ति शुद्धीकरण, आतङ्ककारी कार्यमा वित्तीय लगानी तथा सम्बन्धित वित्तीय जोखिम नियन्त्रणका लागि अन्तर्राष्ट्रिय मापदण्ड निर्धारण गर्छ। ती मापदण्डअनुसार प्रभावकारी कानुनी तथा नियामकीय व्यवस्था निर्माण गर्नु र त्यसको कार्यान्वयन सुनिश्चित गर्नु सदस्य तथा सम्बन्धित मुलुकका लागि महत्त्वपूर्ण हुन्छ।
नेपालले सम्पत्ति शुद्धीकरण नियन्त्रणसम्बन्धी व्यवस्थालाई थप प्रभावकारी बनाउनुपर्ने अवस्थामा नियामक निकायहरूले आफ्ना निर्देशन र कार्यान्वयन प्रक्रियालाई अन्तर्राष्ट्रिय मापदण्डअनुकूल बनाउनु आवश्यक हुन्छ। यही सन्दर्भमा सेबोनको नयाँ निर्देशनलाई पनि हेर्न सकिन्छ।
निर्देशनमा एफएटीएफका केही मापदण्ड समेटिनु, ग्राहक पहिचानसम्बन्धी प्रावधान स्पष्ट पारिनु र इन्भेस्टमेन्ट कम्पनीलाई समेत नियमनको दायरामा ल्याइनुले सम्पत्ति शुद्धीकरण नियन्त्रणको प्रक्रियालाई थप व्यवस्थित बनाउने प्रयासलाई सङ्केत गर्छ।
लगानीकर्ताले के बुझ्ने?
निर्देशन जारी भएपछि सामाजिक सञ्जालमा देखिएको चर्चाको मुख्य समस्या पुरानो र नयाँ व्यवस्थाबीचको भिन्नता स्पष्ट नहुनु हो। १० लाख रुपैयाँभन्दा बढीको दैनिक सेयर कारोबारको विवरण १५ दिनभित्र एफआईयूमा बुझाउनुपर्ने व्यवस्था पहिलेदेखि नै रहेको अवस्थामा त्यसलाई नयाँ प्रतिबन्धका रूपमा प्रस्तुत गर्दा लगानीकर्तामा अनावश्यक अन्योल सिर्जना हुन सक्छ।
वास्तवमा रिपोर्टिङको व्यवस्था हुनु भनेको कारोबार गर्न नपाइने भन्ने होइन। सम्पत्ति शुद्धीकरण नियन्त्रणसम्बन्धी नियमले कारोबारको पारदर्शिता, ग्राहकको पहिचान र शङ्कास्पद गतिविधिको निगरानीलाई प्राथमिकता दिन्छ। नियमको पालना गर्नु सम्बन्धित सूचक संस्थाको दायित्व हो भने आवश्यक विवरण उपलब्ध गराउनु लगानीकर्ताको जिम्मेवारीसँग पनि जोडिन सक्छ।
यसको अर्थ नयाँ निर्देशनले लगानीकर्ताको अनुपालनसम्बन्धी जिम्मेवारीमा कुनै प्रभाव पार्दैन भन्ने पनि होइन। ग्राहक पहिचान, विवरण अद्यावधिक, उच्च पदस्थ व्यक्तिको पहिचान र कारोबारको स्रोतसम्बन्धी आवश्यक जाँचले सम्बन्धित प्रक्रियालाई थप व्यवस्थित बनाउन सक्छ।
समग्रमा, सेबोनको निर्देशन, २०८३ लाई १० लाख रुपैयाँभन्दा बढीको सेयर कारोबारमा लगाइएको नयाँ प्रतिबन्धका रूपमा नभई सम्पत्ति शुद्धीकरण नियन्त्रणका लागि विगतदेखि जारी नियामकीय व्यवस्थाको संशोधित र थप स्पष्ट स्वरूपका रूपमा बुझ्नु आवश्यक छ। यसको प्रमुख उद्देश्य सेयर कारोबार रोक्नु नभई कारोबारको पारदर्शिता बढाउनु, शङ्कास्पद गतिविधिको पहिचान गर्नु र अन्तर्राष्ट्रिय मापदण्डअनुसार नियामकीय अनुपालनलाई बलियो बनाउनु हो।
शेयर गर्नुहोस

प्रतिक्रिया दिनुहोस्
सम्बन्धित समाचार
प्रतिक्रिया