
आईजीआई प्रुडेन्सियल इन्स्योरेन्सलाई इक्रा नेपालको ‘A-’ रेटिङ, वित्तीय दायित्व समयमै भुक्तानी गर्ने क्षमता पर्याप्त
 (3) (1).gif)
- BFIS News
- 2026 Oct 13 13:07
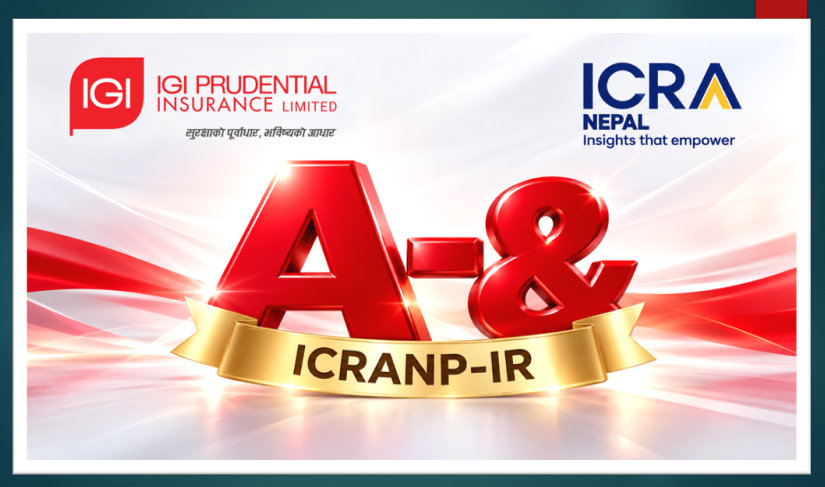

काठमाडौं । इक्रा नेपालले आईजीआई प्रुडेन्सियल इन्स्योरेन्स लिमिटेडलाई ‘वाच विथ डेभलपिङ इम्प्लिकेसन्स’ अर्थात् आगामी दिनमा रेटिङमा परिवर्तन हुन सक्ने अवस्थासहित ‘[ICRANP-IR] A-&’ इश्युअर रेटिङ प्रदान गरेको छ। गएको भदौमा गएको विनासकारी बाढीबाट पर्न सक्ने अधिक दाबीलाई संकेत गर्दै रेटिङलाई वाच लिष्टमा राखेको हो।
.gif)
ICRA नेपालका अनुसार उक्त रेटिङले कम्पनीको वित्तीय दायित्व समयमै भुक्तानी गर्ने क्षमतामा पर्याप्त सुरक्षा रहेको र यसको कर्जा जोखिम न्यून रहेको संकेत गर्छ। यद्यपि, यो रेटिङ कम्पनीको समग्र ऋणयोग्यतासम्बन्धी राय हो, कुनै निश्चित ऋणपत्र वा वित्तीय उपकरणको मूल्याङ्कन भने होइन।
बाढीका कारण दाबी बढ्दै, पुनर्बीमाबाट जोखिम व्यवस्थापनमा सहयोग
ICRA नेपालले सार्वजनिक गरेको विवरणअनुसार, सन् २०२६ सेप्टेम्बर २८ सम्म कम्पनीसँग सम्बन्धित बीमा दाबी ८३ करोड ५० लाख रुपैयाँ पुगेको छ। यो अगस्ट ३१ सम्मको १८ करोड ७० लाख रुपैयाँको तुलनामा उल्लेख्य वृद्धि हो। आगामी दिनमा दाबीको वृद्धिदर र त्यसले कम्पनीको वित्तीय अवस्थामा पार्ने प्रभाव रेटिङ मूल्याङ्कनका प्रमुख आधार हुनेछन्।
यद्यपि, कम्पनीको पर्याप्त पुनर्बीमा व्यवस्था, विशेषगरी विपद्जन्य जोखिमबाट हुने क्षति समेट्ने पुनर्बीमा सुरक्षाले सम्भावित वित्तीय दबाब कम गर्न सहयोग पुग्ने ICRA नेपालको आकलन छ। पुनर्बीमामार्फत कम्पनीले आफ्नो हिस्सामा पर्ने क्षतिलाई व्यवस्थापन गर्न सक्ने भएकाले बढ्दो दाबीको प्रभाव केही हदसम्म न्यूनीकरण हुने अपेक्षा गरिएको छ।
मर्जरपछि बजार उपस्थिति विस्तार
आईजीआई प्रुडेन्सियल सन् २०२३ मेमा आईएमई जनरल इन्स्योरेन्स लिमिटेड र प्रुडेन्सियल इन्स्योरेन्स कम्पनी लिमिटेड गाभिएर बनेको हो। आईएमई जनरल इन्स्योरेन्स सन् २००१ देखि र प्रुडेन्सियल इन्स्योरेन्स सन् २००० देखि सञ्चालनमा थिए।
मर्जरपछि कम्पनीको नेटवर्थ, सम्पत्ति आधार, सञ्चालन क्षमता र बजार हिस्सा विस्तार भएको छ। ICRA नेपालका अनुसार, आर्थिक वर्ष २०२५/२६ मा कम्पनीले कुल आर्जित बीमाशुल्कका आधारमा करिब ९ प्रतिशत र खुद आर्जित बीमाशुल्कका आधारमा करिब ७ प्रतिशत बजार हिस्सा ओगटेको थियो। यसले कम्पनीलाई नेपालको निर्जीवन बीमा क्षेत्रमा ठूला खेलाडीमध्ये एकका रूपमा स्थापित गरेको छ।
त्यसैगरी, आईएमई र विशाल ग्रुपसँग आबद्ध अनुभवी प्रवर्द्धक, सञ्चालक तथा उच्च व्यवस्थापन टोली कम्पनीका सकारात्मक पक्ष हुन्। विभिन्न क्षेत्रमा रहेको उनीहरूको अनुभव र स्थापित व्यावसायिक सञ्जालले कम्पनीको सञ्चालन तथा भावी विस्तारमा सहयोग पुर्याउने अपेक्षा गरिएको छ।
सोल्भेन्सी अनुपात नियामकीय न्यूनतमभन्दा माथि
कम्पनीको वित्तीय जोखिम वहन गर्ने क्षमतालाई समर्थन गर्ने अर्को पक्ष यसको सोल्भेन्सी अनुपात हो। सन् २०२५ जुलाई मध्यसम्म कम्पनीको सोल्भेन्सी अनुपात ५.०६ गुणा रहेको थियो, जबकि नियामकीय न्यूनतम सीमा १.३० गुणा हो।
यस अनुपातले सम्भावित जोखिम वहन गर्न र व्यवसाय विस्तार गर्न कम्पनीसँग पर्याप्त पुँजीगत आधार रहेको संकेत गर्छ। यद्यपि, आर्थिक वर्ष २०२५/२६ को दाबीको प्रभाव समेटिएको पछिल्लो सोल्भेन्सी अवस्थाको मूल्याङ्कन बीमाङ्कीय परीक्षणपछि मात्र उपलब्ध हुने अपेक्षा गरिएको छ।
यसैगरी, सन् २०२६ जुलाई मध्यसम्म कम्पनीको खुद बीमा दायित्वको तुलनामा तरल सम्पत्तिको अनुपात ३.२३ गुणा रहेको थियो। पर्याप्त तरलता र पुनर्बीमाबाट प्राप्त हुन सक्ने रकमले आगामी दिनमा दाबी भुक्तानी व्यवस्थापन गर्न सहयोग पुग्ने ICRA नेपालको अपेक्षा छ।
दाबी अनुपात बढ्दा नाफामा दबाब
कम्पनीको वित्तीय प्रदर्शनमा भने पछिल्लो समय दबाब देखिएको छ। सन् २०२५ सेप्टेम्बरमा भएका दंगासम्बन्धी घटनाबाट उत्पन्न दाबीका कारण आर्थिक वर्ष २०२५/२६ मा कम्पनीको दाबी अनुपात करिब १०१ प्रतिशत पुगेको थियो। अघिल्लो आर्थिक वर्षमा यो अनुपात करिब ६८ प्रतिशत थियो। आर्थिक वर्ष २०२५/२६ को उद्योग औसत दाबी अनुपात भने करिब ७५ प्रतिशत रहेको ICRA नेपालले जनाएको छ।
दाबी अनुपातमा भएको वृद्धिसँगै कम्पनीको संयुक्त अनुपात (Combined Ratio) पनि अघिल्लो वर्षको करिब ८७ प्रतिशतबाट बढेर ११३ प्रतिशत पुगेको थियो। संयुक्त अनुपातमा दाबी तथा सञ्चालन खर्चको प्रभाव देखिन्छ। यो अनुपात बढ्नुका साथै बजारमा ब्याजदर न्यून रहँदा लगानीबाट प्राप्त प्रतिफल घटेकाले कम्पनीको समग्र नाफामा उल्लेख्य दबाब परेको छ।
सेप्टेम्बर २०२५ का घटनाबाट उत्पन्न वित्तीय प्रभाव आर्थिक वर्ष २०२५/२६ को वित्तीय विवरणमा ठूलो हदसम्म समेटिइसकेको भए पनि कम्पनीले आगामी दिनमा दाबी अनुपातलाई नियन्त्रणमा राख्न सक्छ वा सक्दैन भन्ने विषय अझै महत्त्वपूर्ण रहेको ICRA नेपालको भनाइ छ। विगतका वर्षमा पनि कम्पनीको दाबी अनुपात तुलनात्मक रूपमा उच्च रहँदै आएको तथ्यले यो चुनौतीलाई थप महत्त्व दिएको छ।
मोटर र उड्डयन व्यवसायमा जोखिमको प्रभाव
कम्पनीको व्यवसाय संरचनामा मोटर बीमाको हिस्सा पनि उल्लेख्य छ। आर्थिक वर्ष २०२५/२६ मा मोटर बीमाले कम्पनीको कुल आर्जित बीमाशुल्कको करिब ३१ प्रतिशत र खुद आर्जित बीमाशुल्कको करिब ६४ प्रतिशत हिस्सा ओगटेको थियो। यो निर्जीवन बीमा उद्योगको समग्र प्रवृत्तिसँग धेरै हदसम्म मेल खाने भए पनि मोटर बीमासम्बन्धी नियामकीय परिवर्तनले कम्पनीको व्यवसायमा प्रभाव पार्न सक्ने ICRA नेपालले औँल्याएको छ।
अर्कोतर्फ, कम्पनीको कुल आर्जित बीमाशुल्कमा उड्डयन बीमाको हिस्सा करिब ११ प्रतिशत थियो, जबकि उद्योगमा यस्तो हिस्सा करिब ५ प्रतिशत थियो। यही व्यवसायको तुलनात्मक रूपमा कम प्रतिधारण दरका कारण कम्पनीको समग्र प्रतिधारण अनुपात आर्थिक वर्ष २०२५/२६ मा करिब ३३ प्रतिशत रहेको थियो, जुन उद्योगको औसत ४२ प्रतिशतभन्दा कम हो। उड्डयन व्यवसायलाई अलग गर्दा पनि कम्पनीको प्रतिधारण अनुपात करिब ३७ प्रतिशत रहेको थियो।
कम प्रतिधारण अनुपातले कम्पनीले बीमा जोखिमको ठूलो हिस्सा पुनर्बीमामा हस्तान्तरण गरेको देखाउँछ। कम्पनीले प्रतिधारण अनुपात क्रमशः बढाउने योजना बनाए पनि त्यसबाट दाबी अनुपात नियन्त्रणमा राख्दै नाफा सुधार गर्न सक्ने क्षमता आगामी दिनमा निगरानीको विषय रहनेछ।
त्यस्तै, अन्य जोखिमका तुलनामा भूकम्पसम्बन्धी जोखिमका लागि कम्पनीको विपद्जन्य पुनर्बीमा सुरक्षा यसको व्यवसायको आकार र प्रतिस्पर्धी कम्पनीहरूको व्यवस्थाको तुलनामा कम रहेको ICRA नेपालले जनाएको छ। यद्यपि, भारतको जीआईसी रेसहित स्थापित तथा बलिया पुनर्बीमा कम्पनीहरूको संलग्नताले यस जोखिमलाई केही हदसम्म कम गरेको छ।
नाफा सुधार र पुनर्बीमा सुरक्षा मुख्य निगरानीका विषय
आगामी दिनमा आईजीआई प्रुडेन्सियलको रेटिङमा प्रभाव पार्ने प्रमुख पक्षमा बीमालेखन कार्यसम्पादन सुधार, दाबी अनुपात नियन्त्रण र नाफा बढाउने क्षमता रहनेछ। साथै, कम्पनीले आफ्नो व्यावसायिक विस्तारको लक्ष्यअनुसार विपद्जन्य पुनर्बीमा सुरक्षा बढाउन सक्छ वा सक्दैन भन्ने विषय पनि महत्त्वपूर्ण हुनेछ।
समग्रमा, मर्जरबाट प्राप्त बलियो पुँजीगत आधार, पर्याप्त सोल्भेन्सी, तरलता र पुनर्बीमा व्यवस्थाले कम्पनीलाई वित्तीय जोखिम व्यवस्थापनमा सहयोग पुर्याउने देखिन्छ। तर, बढ्दो बीमा दाबी, उच्च संयुक्त अनुपात र लगानी प्रतिफलमा आएको दबाबलाई प्रभावकारी रूपमा व्यवस्थापन गर्न सक्ने क्षमताले नै आगामी दिनमा कम्पनीको वित्तीय प्रदर्शन र रेटिङको दिशालाई निर्धारण गर्नेछ।
शेयर गर्नुहोस

प्रतिक्रिया दिनुहोस्
सम्बन्धित समाचार
प्रतिक्रिया