

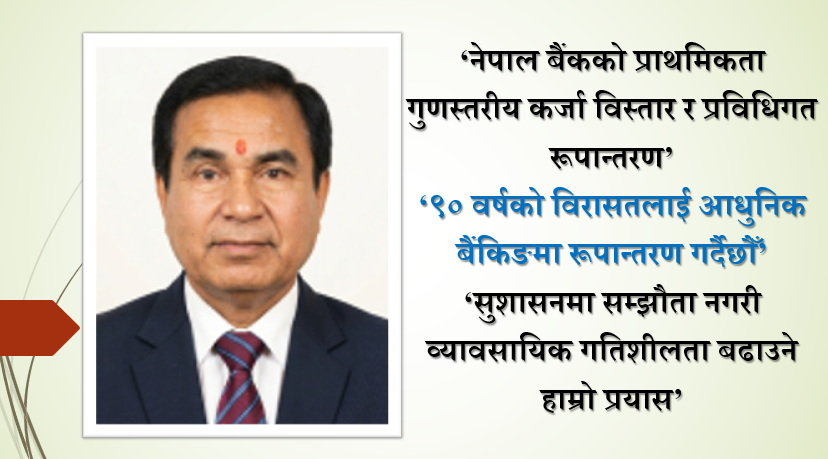
‘नेपाल बैंकको प्राथमिकता गुणस्तरीय कर्जा विस्तार र प्रविधिगत रूपान्तरण’ नेपाल बैंकका सिइओ पाण्डेयसँगको अन्तर्वार्ता
- BFIS News
- 2026 Nov 22 20:23
 (3) (1).gif)
नेपाल बैंक लिमिटेडका प्रमुख कार्यकारी अधिकृतसँग बैंकको ९० वर्षे यात्रा, वर्तमान बैंकिङ चुनौती, खराब कर्जा व्यवस्थापन, डिजिटल रूपान्तरण र भावी व्यावसायिक रणनीतिबारे गरिएको कुराकानी।
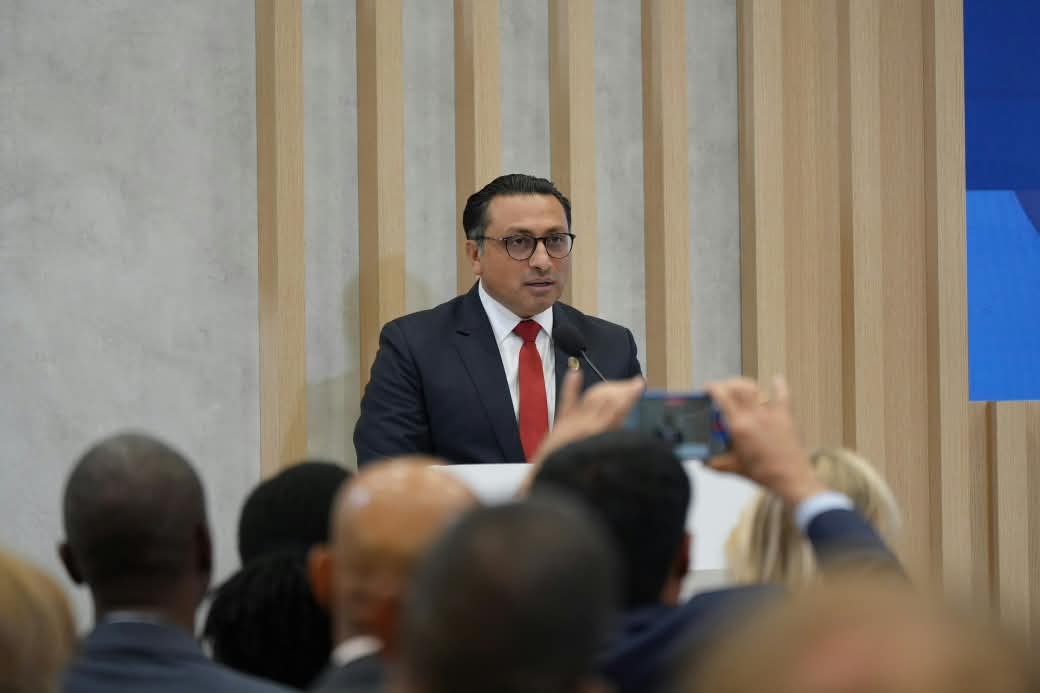
वि.सं. १९९४ कात्तिक ३० गते स्थापना भएको नेपाल बैंक लिमिटेड नेपालको पहिलो बैंक हो। नौ दशक लामो यात्रामा बैंकले मुलुकको वित्तीय प्रणालीको विकास, औपचारिक बैंकिङ अभ्यासको विस्तार र आर्थिक गतिविधिलाई वित्तीय स्रोत उपलब्ध गराउन महत्त्वपूर्ण भूमिका निर्वाह गर्दै आएको छ। पछिल्लो समय बैंकिङ क्षेत्रमा पर्याप्त तरलता रहे पनि कर्जाको माग अपेक्षाकृत कमजोर छ। अर्कोतर्फ डिजिटल प्रविधिको तीव्र विकास, खराब कर्जाको व्यवस्थापन र निजी क्षेत्रका बैंकसँगको प्रतिस्पर्धा सार्वजनिक स्वामित्वका बैंकका लागि चुनौतीका रूपमा देखिएका छन्। यिनै विषयमा केन्द्रित रहेर नेपाल बैंक लिमिटेडका प्रमुख कार्यकारी अधिकृत तिलकराज पाण्डेयसँग गरिएको कुराकानीको सम्पादित अंश :
.gif)
नेपाल बैंक लिमिटेड नेपालको पहिलो बैंकका रूपमा वि.सं. १९९४ कात्तिक ३० गते स्थापना भएको हो। नौ दशकको बैंकिङ यात्रालाई फर्केर हेर्दा नेपालको अर्थतन्त्र, वित्तीय प्रणाली र बैंकिङ संस्कृतिको विकासमा बैंकले पुर्याएको योगदानलाई कसरी मूल्याङ्कन गर्नुहुन्छ ?
नेपाल बैंक लिमिटेडको स्थापना नेपालको आधुनिक बैंकिङ इतिहासको ऐतिहासिक प्रस्थानबिन्दु हो। बैंक स्थापना हुनुअघि औपचारिक बैंकिङ प्रणालीको अभावमा सर्वसाधारणको वित्तीय कारोबार निजी साहुकार तथा परम्परागत व्यापारिक केन्द्रमार्फत हुने गर्दथ्यो। यस्तो अवस्थामा बैंकको स्थापनाले सर्वसाधारणमा बचत गर्ने, औपचारिक वित्तीय कारोबार गर्ने र संस्थागत रूपमा कर्जा प्राप्त गर्ने संस्कृतिको विकासका लागि आधार तयार गर्यो।
स्थापनाकालदेखि नै बैंकले उद्योग, व्यापार, कृषि, पूर्वाधार तथा निजी क्षेत्रको विकासमा वित्तीय सहयोग गर्दै राष्ट्र निर्माणमा सक्रिय भूमिका निर्वाह गर्दै आएको छ। नेपालको वित्तीय प्रणालीको विस्तार, संस्थागत बैंकिङ अभ्यासको विकास र वित्तीय पहुँच अभिवृद्धिमा पनि बैंकको ऐतिहासिक योगदान रहेको छ। त्यसैले नेपाल बैंकको नौ दशक लामो यात्रा एउटा वित्तीय संस्थाको व्यावसायिक यात्रामात्र नभई नेपालको आर्थिक तथा वित्तीय प्रणालीको विकाससँग जोडिएको इतिहास पनि हो।
पछिल्लो समय बैंकिङ क्षेत्रमा पर्याप्त तरलता उपलब्ध भए पनि निजी क्षेत्रमा कर्जाको माग अपेक्षाकृत कमजोर देखिएको छ। निक्षेपको तुलनामा कर्जा विस्तार सुस्त हुँदा बैंकहरूको लगानीयोग्य रकमले अपेक्षित प्रतिफल दिन सकेको छैन। यस्तो अवस्थामा नेपाल बैंकले कर्जा विस्तार र लगानी व्यवस्थापनका लागि कस्तो रणनीति अपनाइरहेको छ ?
हाल बैंकिङ क्षेत्रको प्रमुख चुनौती उत्पादनशील तथा गुणस्तरीय कर्जाको मागमा कमी आउनु हो। अर्थतन्त्रमा लगानीको वातावरण अपेक्षाकृत उत्साहजनक बन्न नसक्दा उद्योग, व्यापार, निर्माणलगायतका क्षेत्रमा नयाँ कर्जाको माग सीमित भएको छ। अर्कोतर्फ बैंकहरूले निक्षेपकर्तालाई ब्याज प्रदान गरिरहनुपर्ने तर लगानीयोग्य रकमले अपेक्षित प्रतिफल दिन नसक्ने अवस्थाले ब्याज आम्दानी र नाफामा दबाब सिर्जना गरेको छ।
नेपाल बैंकले यस्तो परिस्थितिमा कर्जाको गुणस्तरलाई प्राथमिकता दिँदै उत्पादनशील क्षेत्र, कृषि, ऊर्जा, पर्यटन, साना तथा मझौला उद्यम, निर्यातमूलक उद्योग र रोजगारी सिर्जना गर्ने परियोजनामा जोखिम मूल्याङ्कनका आधारमा कर्जा विस्तार गर्ने नीति लिएको छ। साथै सरकारी ऋणपत्र तथा अन्य सुरक्षित वित्तीय उपकरणमा लगानी विविधीकरण गर्दै सम्पत्ति तथा दायित्व व्यवस्थापनलाई प्रभावकारी बनाउने प्रयास भइरहेको छ।
हाम्रो उद्देश्य कर्जा विस्तारको परिमाणमात्र बढाउनु होइन। जोखिमअनुरूप प्रतिफल दिने र मुलुकको अर्थतन्त्रमा वास्तविक योगदान पुर्याउने क्षेत्रमा गुणस्तरीय कर्जा प्रवाह गर्नु हो।
बैंकिङ क्षेत्रमा डिजिटल रूपान्तरण तीव्र गतिमा अघि बढिरहेको छ। प्रतिस्पर्धी बैंकहरूले आधुनिक कोर बैंकिङ प्रणाली, कृत्रिम बौद्धिकता, डेटा विश्लेषण र स्वचालित प्रविधिको प्रयोग विस्तार गरिरहेका छन्। नेपाल बैंकलाई प्रविधिगत रूपमा प्रतिस्पर्धी बनाउन आगामी दिनमा के कस्ता योजना छन् ?
प्रविधि अहिले बैंकिङ व्यवसायको सहायक पक्षमात्र नभई प्रतिस्पर्धात्मक क्षमताको प्रमुख आधार बनिसकेको छ। ग्राहकको अपेक्षा, डिजिटल कारोबारको विस्तार, साइबर सुरक्षाको आवश्यकता र सञ्चालन लागत न्यूनीकरणका लागि आधुनिक प्रविधि अनिवार्य भएको छ।
नेपाल बैंकले पनि विगतमा आफ्नो बैंकिङ प्रणालीलाई कम्प्युटराइज्ड बनाउँदै विभिन्न चरणमा प्रविधिगत सुधार गरेको छ। तर प्रविधिको विकास र बजारको परिवर्तनसँगै संस्थागत प्रणालीलाई निरन्तर अद्यावधिक गर्नुपर्ने आवश्यकता छ। पुरानो प्रणालीबाट नयाँ प्रणालीमा रूपान्तरण गर्दा तथ्याङ्कको सुरक्षा, प्रणालीबीचको एकीकरण, लागत, कर्मचारीको क्षमता विकास, खरिद प्रक्रिया र कारोबार अवरुद्ध नहुने सुनिश्चितता महत्त्वपूर्ण विषय हुन्।
विशेषगरी नेपाल बैंक अर्धसरकारी स्वामित्वको बैंक भएकाले सार्वजनिक खरिद प्रणालीलगायतका प्रक्रियागत तथा प्राविधिक जटिलताका कारण खरिद प्रक्रिया समयमै सम्पन्न गर्न कठिनाइ हुने गरेको छ।
आगामी दिनमा आधुनिक कोर बैंकिङ प्रणाली (CBS), डिजिटल बैंकिङ, विभिन्न डिजिटल उत्पादनका लागि एप्लिकेसन प्रोग्रामिङ इन्टरफेस (API) मा आधारित सेवा, डेटा विश्लेषण, साइबर सुरक्षा तथा स्वचालित बैंकिङ सेवामा लगानी बढाउनु हाम्रो प्राथमिकता हुनेछ। प्रविधिगत रूपान्तरणलाई एउटा परियोजनाका रूपमा मात्र नभई संस्थागत रूपान्तरणको अभियानका रूपमा अघि बढाउनुपर्ने आवश्यकता छ।
बैंकिङ क्षेत्रमा खराब कर्जा व्यवस्थापन अहिले प्रमुख चुनौती बनेको छ। नेपाल बैंकले खराब कर्जा घटाउन, कर्जा असुली प्रभावकारी बनाउन र भविष्यमा कर्जाको गुणस्तर कायम राख्न कस्तो कार्ययोजना अघि बढाएको छ ?
बैंकको वास्तविक वित्तीय स्वास्थ्य नाफाको आकारबाट मात्र मापन हुँदैन। नाफाको स्रोत, कर्जाको गुणस्तर, सम्पत्तिको प्रतिफल, पुँजी पर्याप्तता र भविष्यमा सम्भावित जोखिम बहन गर्ने क्षमतालाई समेत मूल्याङ्कन गर्नुपर्छ। नेपाल बैंकले वित्तीय सूचकहरूमा सुधार गर्दै दिगो नाफा अभिवृद्धि गर्ने रणनीति लिएको छ।
विगतमा प्रवाह भएका कर्जाको गुणस्तरमा देखिएका चुनौती समाधान गर्न नियमित अनुगमन, नियामकीय व्यवस्थाअनुसार कर्जा पुनर्संरचना तथा पुनर्तालिकीकरण, कानुनी असुली प्रक्रिया र सम्बन्धित ऋणीसँगको समन्वयलाई प्राथमिकता दिइएको छ।
त्यसैगरी नयाँ कर्जा प्रवाह गर्दा ऋणीको नगद प्रवाह, परियोजनाको सम्भाव्यता, धितोको गुणस्तर र भुक्तानी क्षमताको गहन विश्लेषण गर्ने गरिएको छ। भविष्यमा खराब कर्जा नियन्त्रणलाई समस्या देखिएपछि मात्र समाधान खोज्ने विषय नभई सुरुदेखि नै अपनाइने पूर्वसक्रिय जोखिम व्यवस्थापनको अभ्यासका रूपमा विकास गर्नु हाम्रो लक्ष्य हो।
निजी क्षेत्रका बैंकहरूको तुलनामा नेपाल बैंकलाई प्रतिस्पर्धा गर्न कस्ता सहजता र चुनौती छन् ? सार्वजनिक स्वामित्व र लामो संस्थागत इतिहासलाई प्रतिस्पर्धात्मक लाभमा कसरी रूपान्तरण गर्न सकिन्छ ?
ऐतिहासिक पहिचान र नेपाल सरकारको स्वामित्व नेपाल बैंकका महत्त्वपूर्ण सबल पक्ष हुन्। लामो समयदेखि सर्वसाधारणको विश्वास आर्जन गरेको संस्थाका रूपमा बैंकको आफ्नै प्रतिष्ठा, व्यापक ग्राहक आधार र संस्थागत अनुभव छ। तर प्रतिस्पर्धी बजारमा ऐतिहासिक विरासत मात्र पर्याप्त हुँदैन। निर्णय प्रक्रियाको चुस्तता, सेवाको गुणस्तर, प्रविधिको प्रयोग, कर्मचारीको उत्पादकत्व र ग्राहक सन्तुष्टिमा पनि उत्कृष्ट प्रदर्शन गर्नुपर्छ।
सार्वजनिक संस्थाका रूपमा पालना गर्नुपर्ने पारदर्शिता, जवाफदेहिता र कानुनी प्रक्रियालाई कायम राख्दै निर्णय प्रणालीलाई व्यावसायिक र परिणाममुखी बनाउन सकिन्छ। यद्यपि सार्वजनिक स्वामित्वको बैंक भएकाले हामीले नाफालाई मात्र आधार बनाएर सबै निर्णय गर्न सक्दैनौँ। सरकारका नीति तथा कार्यक्रमलाई सफलतापूर्वक कार्यान्वयन गर्ने जिम्मेवारी पनि हाम्रो हुन्छ।
त्यसैगरी निजी क्षेत्रका बैंकहरूले नेपाल बैंकले जस्तै सार्वजनिक खरिद प्रक्रियाका सबै प्रावधान पालना गर्नुपर्ने अवस्था हुँदैन। यसले उनीहरूलाई आवश्यक उपकरण, प्रविधि तथा सेवा खरिद र नयाँ अवसरको उपयोगमा तुलनात्मक रूपमा छिटो निर्णय गर्न सहज बनाउँछ। हाम्रो मुख्य प्रयास संस्थागत सुशासनमा सम्झौता नगरी व्यावसायिक गतिशीलता र कार्यक्षमता अभिवृद्धि गर्नु हो।
बैंकको व्यावसायिक सफलता कर्मचारीको क्षमता, उत्प्रेरणा र कार्यसम्पादनसँग प्रत्यक्ष जोडिएको हुन्छ। कर्मचारीको मनोबल, उत्पादकत्व र उत्तरदायित्वलाई प्रतिस्पर्धी बैंकहरूको स्तरमा पुर्याउन व्यवस्थापनले कस्तो मानव संसाधन नीति अवलम्बन गरिरहेको छ ?
कर्मचारी बैंकका सबैभन्दा महत्त्वपूर्ण मानव पुँजी हुन्। प्रविधि, पुँजी र भौतिक पूर्वाधारको उपलब्धता भए पनि त्यसलाई प्रभावकारी रूपमा परिचालन गर्ने कर्मचारीको क्षमता र प्रतिबद्धताबिना अपेक्षित परिणाम प्राप्त गर्न सकिँदैन।
नेपाल बैंकले कर्मचारीको सीप विकास, तालिम, नेतृत्व क्षमता अभिवृद्धि, डिजिटल बैंकिङसम्बन्धी ज्ञान र ग्राहक सेवा सुधारलाई प्राथमिकता दिएको छ। कर्मचारीको मूल्याङ्कनलाई केवल ज्येष्ठता वा सेवाअवधिमा सीमित नराखी कार्यसम्पादन, सिर्जनशीलता, उत्तरदायित्व र संस्थागत लक्ष्य प्राप्तिमा गरेको योगदानसँग जोड्न चाहन्छौँ।
कर्मचारीलाई उत्प्रेरित गर्ने वातावरण, निष्पक्ष मूल्याङ्कन, योग्यतामा आधारित अवसर र परिणाममुखी कार्यसंस्कृतिको विकास नै हाम्रा प्राथमिकता हुन्। कर्मचारीको क्षमता र कार्यसम्पादनमा सुधार ल्याउन सकेमात्र बैंकको समग्र उत्पादकत्व र प्रतिस्पर्धात्मक क्षमता बढाउन सकिन्छ।
नेपाल बैंकले आम्दानीका स्रोत विविधीकरण, सञ्चालन लागत न्यूनीकरण र सम्पत्तिको प्रतिफल बढाउन कस्तो रणनीति बनाएको छ ? आगामी पाँच वर्षमा बैंकलाई कुन स्तरमा पुर्याउने लक्ष्य राख्नुभएको छ ?
बैंकको दीर्घकालीन नाफा दिगो बनाउन ब्याज आम्दानीमा मात्र निर्भर रहनु उपयुक्त हुँदैन। डिजिटल कारोबार, रेमिट्यान्स, व्यापार वित्त, कार्ड सेवा, बैंक ग्यारेन्टी, ट्रेजरी कारोबार तथा अन्य शुल्कमा आधारित सेवाबाट आम्दानी बढाउन आवश्यक छ।
नेपाल बैंकले ग्राहकको आवश्यकताअनुसार नयाँ डिजिटल सेवा विस्तार, सेवा प्रक्रियाको स्वचालन, सञ्चालन लागत नियन्त्रण र शाखा सञ्जालको प्रभावकारी उपयोगमा ध्यान दिइरहेको छ। त्यसैगरी जोखिमअनुरूप कर्जा विस्तार, खराब कर्जा न्यूनीकरण र उच्च प्रतिफल दिने उत्पादनशील क्षेत्रमा लगानीमार्फत सम्पत्तिको गुणस्तर तथा प्रतिफल सुधार गर्ने लक्ष्य लिएको छ।
आगामी पाँच वर्षमा नेपाल बैंकलाई प्रविधिमैत्री, ग्राहकमैत्री, वित्तीय रूपमा सबल, सुशासित र प्रतिस्पर्धी बैंकका रूपमा स्थापित गर्नु हाम्रो दीर्घकालीन रणनीति हो। यसका लागि आम्दानीका स्रोत विविधीकरण, संस्थागत क्षमता विकास, प्रविधिगत सुधार र प्रभावकारी जोखिम व्यवस्थापनलाई एकीकृत रूपमा अघि बढाइनेछ।
नेपाल बैंकले ९०औँ वार्षिकोत्सव मनाइरहँदा आम नागरिक, ग्राहक, सेयरधनी तथा भावी पुस्तालाई के सन्देश दिन चाहनुहुन्छ ?
नेपाल बैंकका लागि सरोकारवालाको विश्वास नै सबैभन्दा ठूलो पुँजी हो। म पुनः दोहोर्याउन चाहन्छु, नेपाल बैंकको सफलता वित्तीय विवरणमा देखिने नाफा वा व्यवसायको आकारबाट मात्र मापन हुँदैन। यसले ग्राहक, सेयरधनी, कर्मचारी, सरकार र समाजलाई प्रदान गरेको समग्र मूल्यबाट पनि मापन हुन्छ।
निक्षेपकर्ताको निक्षेपलाई सुरक्षित लगानीमा रूपान्तरण गर्नु, ऋणीलाई उत्पादनशील क्षेत्रमा आवश्यक वित्तीय स्रोत उपलब्ध गराउनु, सेयरधनीलाई दिगो प्रतिफल प्रदान गर्नु, कर्मचारीको क्षमता र मनोबल विकास गर्नु तथा नियामकीय निकायप्रतिको उत्तरदायित्व निर्वाह गर्नु बैंकका प्रमुख दायित्व हुन्।
यसैगरी वित्तीय साक्षरता, वित्तीय समावेशीकरण, उद्यमशीलता विकास, रोजगारी सिर्जना र वातावरणमैत्री लगानीलाई प्रोत्साहन गर्दै राष्ट्रिय अर्थतन्त्रमा सकारात्मक योगदान पुर्याउनु हाम्रो सामाजिक उत्तरदायित्व पनि हो।
९० वर्षको गौरवपूर्ण यात्रामा साथ र विश्वास प्रदान गर्ने सम्पूर्ण ग्राहक, सेयरधनी, कर्मचारी, नियामक निकाय, सरकार तथा अन्य सरोकारवालाप्रति हार्दिक आभार व्यक्त गर्दछौँ। आगामी दिनमा पनि आधुनिक प्रविधि, व्यावसायिक दक्षता, पारदर्शिता र ग्राहकको विश्वासमा आधारित अग्रणी बैंकका रूपमा नेपाल बैंकलाई विकास गर्ने प्रतिबद्धता व्यक्त गर्दछौँ। साथै समुदायमा आधारित सामाजिक उत्तरदायित्वका कार्यक्रमलाई थप विस्तार गर्ने हाम्रो योजना रहेको छ।
शेयर गर्नुहोस
.gif)
प्रतिक्रिया दिनुहोस्
सम्बन्धित समाचार
प्रतिक्रिया